Son güncelleme: Kasım 21, 2026, Ideal Editor tarafından
Türkiye Lüks Konut Vergisi Oranları 2027: Bilmeniz Gerekenler
2027 Türkiye lüks konut vergisi oranları lüks konut, villa ve üst segment daire alıcıları için giderek daha önemli bir konu hâline geliyor. 2027 çerçevesi kısmen şimdiden belirlenmiş durumda: yeni resmî inşaat maliyet bedelleri yayımlandı; 2027 yılı lüks konut vergisi eşiklerinin kesin değeri ise geçerli yeniden değerleme oranına bağlı olacak.
Uluslararası alıcılar için, olağan Türkiye emlak vergisi ile Değerli Konut VergisiTürkiye’de bilinen adıyla Değerli Konut Vergisiözellikle önemlidir. Lüks bir konut, yalnızca piyasa fiyatı yüksek diye otomatik olarak ek vergiye tabi olmaz. İlgili yasal değerleme, inşaat sınıfı, arsa değeri ve geçerli eşiklerin tümü dikkate alınmalıdır.
2027 yılına ait en güncel inşaat maliyet tarifesi Ağustos 2026’da yayımlandı ve konutların vergi değerlerinin nasıl hesaplanacağını anlamak için daha net bir dayanak sağlıyor.
Türkiye’de Lüks Konut Vergisi Nedir?
Türkiye’de, bazı ülkelerdeki gibi yalnızca “lüks konut vergisi” olarak adlandırılan ayrı bir yıllık vergi yoktur. Bunun yerine, yüksek değerli konutlar Değerli Konut Vergisi rejimi kapsamına girebilir; olağan yıllık emlak vergisi ise ayrı olarak uygulanmaya devam eder.
Bu ayrım önemlidir; çünkü bir taşınmaz şu vergilere tabi olabilir:
- Yıllık belediye emlak vergisi (emlak vergisi)
- Yasal koşulların sağlanması hâlinde Değerli Konut Vergisi
- Alım veya satım sırasında uygulanan diğer işlem vergileri ve ücretleri
Olağan konut emlak vergisi oranı, büyükşehir belediyeleri dışındaki yerlerde genellikle beyan edilen vergi değerinin %0,1’i, büyükşehir belediyesi sınırları içinde ise %0,2’sidir.
Değerli Konut Vergisi, belirli koşulları karşılayan yüksek değerli konutlara uygulanan ayrı ve artan oranlı bir vergidir.
Değerli Konut Vergisi Nasıl İşler?
Vergiye tabi değer, bir müteahhit veya emlakçı tarafından ilan edilen satış fiyatından ibaret değildir.
Mevcut düzenlemeye göre ilgili değer, bina vergi değeri ile mevcut olduğu durumlarda Tapu ve Kadastro Genel Müdürlüğü ve Kadastro Genel Müdürlüğü tarafından belirlenen değere dayanır.
2026 yılı için başlangıç eşiği 17,711 milyon TRY. 2026 vergi dilimleri şöyledir:
- 17.711.000 TRY–26.567.000 TRY: 17.711.000 TRY’yi aşan tutar üzerinden %0,3
- 26.568.000 TRY–35.425.000 TRY: 26.568 TRY + aşan tutar üzerinden %0,6
- 35.425.000 TRY üzeri: 79.716 TRY + aşan tutar üzerinden %1
Dolayısıyla vergi, taşınmazın toplam değeri üzerinden alınan sabit %1’lik bir vergi değil, artan oranlı bir vergidir.
Türkiye Lüks Konut Vergisi 2027’de Neler Değişecek?
Alıcılar açısından kritik nokta, şu husustur: 2027 yılı Değerli Konut Vergisi için nihai eşikler, Ağustos 2026 itibarıyla henüz resmen kesinleşmemiştir.
Mevzuat, yıllık güncelleme mekanizmasını önceki yarım oranlı yaklaşımdan, sonraki yıllarda geçerli yeniden değerleme oranının tamamına dayalı bir güncellemeye dönüştürdü. Bu nedenle 2027 eşikleri, 2026 yeniden değerleme oranı resmen belirlendikten sonra bu oran kullanılarak hesaplanacaktır.
Uygulamadaki çerçeve şöyledir:
2026 yasal eşiği → 2026 yeniden değerleme oranını uygula → yasal kurallara göre yuvarla → 2027 eşiğini elde et
Bu nedenle alıcılar, 2027 eşiğini kesinleşmiş gibi sunan çevrimiçi makalelere temkinli yaklaşmalıdır. İlgili yeniden değerleme oranı resmen belirlenene kadar bu tür rakamlar, onaylanmış vergi eşikleri değil tahmin niteliğindedir.
2027 İnşaat Maliyetleri Yayımlandı
Taşınmaz sahipleri açısından en önemli gelişmelerden biri, resmî 2027 yılı için metrekare başına normal bina inşaat maliyet bedelleri zaten yayımlanmıştır.
Bu değerler, bina vergi değeri hesaplanırken kullanılan unsurlardan biridir. Hesaplamada ilgili arsa veya arsa payı değeri de dikkate alınır.
Konut binaları için 2027 tarifesi, inşaat sınıflarını birbirinden ayırıyor. Yayımlanan aralıklar şöyle:
- Lüks inşaat: 12.642,67–27.712,26 TRY/m²
- Birinci sınıf inşaat: 5.335,40–18.532,07 TRY/m²
- İkinci sınıf inşaat: 3.758,56–12.555,79 TRY/m²
- Üçüncü sınıf yapı: m² başına 1.269,61–8.551,49 TRY
- Basit yapı: m² başına 604,10–3.856,64 TRY
Lüks konut inşaatı için yayımlanan ortalama yaklaşık olarak m² başına 16.357,39 TRY.
Yapı Sınıfı Neden Önemlidir?
Yapı sınıflandırması, vergi değeri hesaplamasını önemli ölçüde etkileyebilir.
Yüksek kaliteli malzemeler, kapsamlı olanaklar ve nitelikli bir donanıma sahip lüks bir villa, lüks yapı kategorisine girebilir. Ancak vergi sınıflandırması, taşınmazın pazarlama tanımıyla karıştırılmamalıdır.
Bir geliştiricinin projeyi “ultra lüks” olarak adlandırması, tek başına yasal yapı sınıfını belirlemez.
Resmî sınıflandırma çerçevesi önemlidir; çünkü taşınmazın bina bileşenine ilişkin vergi değeri, taşınmazın gerçek satış fiyatı yerine belirlenmiş inşaat maliyeti rakamları kullanılarak hesaplanır.
Piyasa Fiyatı ile Vergi Değeri Aynı Şey Değildir
Uluslararası taşınmaz alıcıları için bu, en önemli hususlardan biridir.
700.000 EUR bedelle ilana konulan bir villaya otomatik olarak 700.000 EUR'nun TRY karşılığı tutarında vergi değeri atanmaz. Yasal taşınmaz değerleme sistemi farklı şekilde işler.
Bina vergi değeri şu unsurları içerir:
- İnşaat alanı
- Resmî inşaat maliyeti kategorisi
- Yapı sınıfı
- Arsa veya arsa payı değeri
- Geçerli yasal değerleme kuralları
📊 Sonuç olarak, benzer piyasa fiyatlarına sahip iki taşınmazın vergi değerleri farklı olabilir; piyasa fiyatı görece yüksek bir taşınmaz da mutlaka başka bir taşınmazla aynı yasal vergi değerlemesine tabi olmayabilir.
Lüks Konut Alıcıları Nelere Dikkat Etmeli?
Türkiye'de yüksek değerli bir taşınmaz satın almadan önce alıcılar, yalnızca satın alma fiyatına güvenmek yerine olası vergi durumlarını belirlemelidir.
Uygulanabilir bir durum tespiti kontrol listesi şunları içerir:
- Taşınmazın kayıtlı konut statüsünü teyit edin.
- Mevcut bina vergi değerini kontrol edin.
- Geçerli yapı sınıfını belirleyin.
- İlgili arsa veya arsa payı değerini belirleyin.
- Resmî bir kadastro değerlemesi bulunup bulunmadığını kontrol edin.
- Ortaya çıkan değeri geçerli Değerli Konut Vergisi eşiğiyle karşılaştırın.
- Herhangi bir istisnanın geçerli olup olmadığını inceleyin.
Bu husus, özellikle talebin yüksek olduğu kıyı pazarlarındaki villalar, müstakil evler, çatı katı daireleri ve büyük daireler için önemlidir.
Değerli Konut Vergisi İstisnaları
Mülkiyet yapısı sonucu önemli ölçüde değiştirebilir.
Türkiye'de yalnızca bir konut taşınmazı bulunan kişiler, yasal Değerli Konut Vergisi istisnasından yararlanabilir. Birden fazla nitelikli konut taşınmazına sahip olanların, ilgili istisna kuralları kapsamında genellikle en düşük değerli nitelikli konutu istisna tutmaları mümkündür.
Bu, birden fazla taşınmaza sahip olmanın her taşınmaz için Değerli Konut Vergisi ödeneceği anlamına gelmediğini gösterir.
Ancak mülkiyet payları ve toplam taşınmaz değeri hesaplamayı etkileyebilir. Paylı veya müşterek mülkiyet durumlarında vergi matrahı, bireysel mülkiyet yüzdesinin ayrı bir eşikle çarpılmasıyla değil, ilgili hesaplamada taşınmazın toplam değeri esas alınarak belirlenir.
Değerli Konut Vergisi Ne Zaman Ödenir?
Yükümlü mükellefler için vergi genellikle her yıl beyan edilir ve taksitleri şubat ve ağustos aylarında olmak üzere iki taksitte ödenir.
Uluslararası mülk sahipleri için bu durum, vergi işlemlerini yalnızca satın alma anında dikkate alınacak bir unsur olmaktan çıkarıp mülk sahipliğinin devam eden maliyetinin bir parçası hâline getirir.
Bu nedenle yıllık yükümlülük şu kalemlerle birlikte değerlendirilmelidir:
- Belediye emlak vergisi
- Bina ve site yönetim ücretleri
- Sigorta
- Faturalar
- Uygulanabilir olduğu durumlarda kira geliri vergilendirmesi
- Bakım ve yenileme masrafları
2027 Kuralları Uluslararası Alıcılar İçin Ne Anlama Geliyor?
2027 inşaat maliyeti tarifesinin yayımlanması, alıcılara değerleme çerçevesinin önemli bir bölümü hakkında daha fazla kesinlik sağlar.
Aynı zamanda, nihai Değerli Konut Vergisi eşiği, resmî olarak belirlenen 2026 yeniden değerleme oranına bağlı olmaya devam etmektedir. Bu durum, şu iki unsur arasında önemli bir ayrım ortaya çıkarır: 2027 için bilinen girdiler ile henüz kesinleşmemiş gelecekteki rakamlar.
💡 2026'da üst segment bir mülk almayı düşünenler, satın alma kararlarını bu nedenle varsayılan bir 2027 vergi eşiğine dayandırmamalıdır.
Daha sağlam bir yaklaşım, birkaç senaryoyu modellemek ve farklı değerleme sonuçlarına göre mülkün vergi yükünü değerlendirmektir.
Konum Neden Hâlâ Önemli
Konum, piyasa değerini etkilemesinin yanı sıra emlak vergisini de dolaylı olarak etkiler.
Yasal arsa veya arsa payı değeri, bina vergisi değerlemesi yönteminin bir parçasıdır. Bu nedenle, üst segment bir konumda yer alan yüksek değerli bir arsa, daha düşük yasal değere sahip bir arazide bulunan benzer bir binadan önemli ölçüde farklı bir vergi değerine yol açabilir.
Bu durum, arsa değerlerinin mahalleler arasında önemli ölçüde değişebildiği yerleşik kıyı ve metropol piyasalarında özellikle önemlidir.
Antalya, Alanya, İstanbul, Bodrum veya Türkiye'deki diğer üst segment emlak piyasalarında mülk almayı düşünenler, vergi durumunu satın alma fiyatına genel bir yüzde uygulayarak değil, her mülkü ayrı ayrı değerlendirerek belirlemelidir.
2027 İçin Önemli Noktalar
2027'de Türkiye'deki emlak vergisi tablosu netleşiyor, ancak henüz tüm rakamlar kesinleşmiş değil.
Önemli bilgiler:
- 2027 inşaat maliyeti değerleri resmen yayımlanmıştır.
- Lüks konut inşaatı, daha düşük inşaat sınıflarına kıyasla resmî olarak önemli ölçüde daha yüksek bir maliyet aralığında değerlendirilir.
- Olağan konut emlak vergisi, Değerli Konut Vergisi'nden ayrı olarak uygulanır.
- Değerli Konut Vergisi, mülkün ilan edilen piyasa fiyatına değil, yasal değerleme kurallarına göre hesaplanır.
- 2026 Değerli Konut Vergisi başlangıç eşiği TRY 17.711 milyondur.
- 2027 Değerli Konut Vergisi eşiklerinin nihai tutarı, uygulanacak 2026 yeniden değerleme oranına bağlıdır.
- Tek mülk veya birden fazla mülk sahibi olmak, farklı muafiyet sonuçlarına yol açabilir.
Üst segment Türk gayrimenkulleri satın alanlar için, satın alma sözleşmesini imzalamadan önce bu ayrımları anlamak beklenmedik mülkiyet maliyetlerini önleyebilir ve uzun vadeli yatırım planlamasını iyileştirebilir.
Karşılaştırma Tablosu
| Konut inşaat sınıfı | 2027'de m² başına resmî maliyet aralığı | Vergi değeri üzerindeki göreli etki |
|---|---|---|
| Lüks | TRY 12,642.67–27,712.26 | En yüksek |
| Birinci sınıf | TRY 5,335.40–18,532.07 | Yüksek |
| İkinci sınıf | TRY 3,758.56–12,555.79 | Orta |
| Üçüncü sınıf | TRY 1,269.61–8,551.49 | Daha düşük |
| Basit | TRY 604.10–3,856.64 | En düşük |
Bunlar, vergi değerleme çerçevesinde kullanılan resmî normal inşaat maliyeti değerleridir; piyasa satış fiyatları veya bir mülkün gerçek inşaat maliyetine ilişkin doğrudan tahminler değildir.
Yapılandırılmış 2027 Vergi Değerleme Çerçevesi
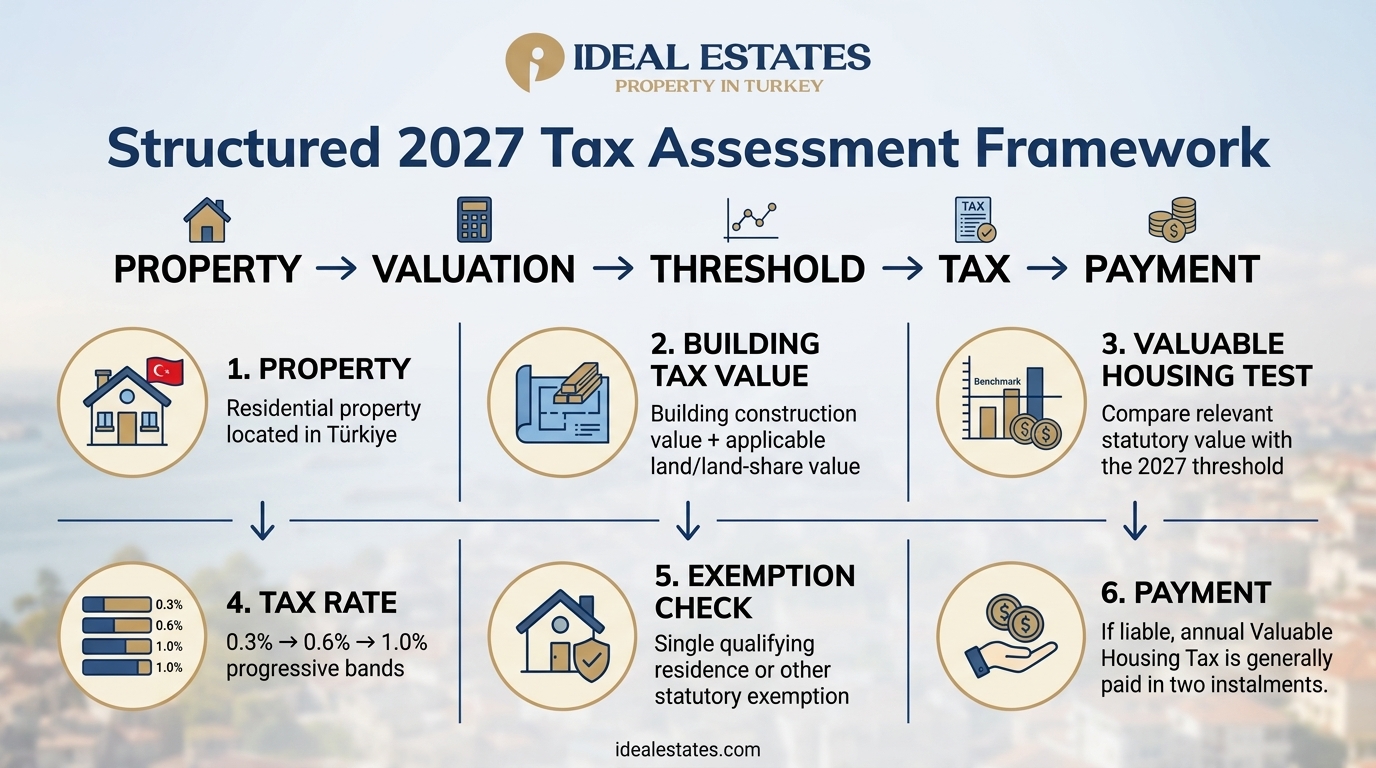
2027 eşiğinin, yasal olarak geçerli yeniden değerleme mekanizması kullanılarak 2026 eşiğinden türetilmesi beklenmektedir; nihai rakam resmen yayımlanana kadar geçici kabul edilmelidir.
2027 Türkiye Lüks Konut Vergi Oranları Hakkında SSS
2027 Türkiye lüks konut vergisi oranları nedir? 2027 Değerli Konut Vergisi eşiğinin nihai tutarı, Ağustos 2026 itibarıyla resmen belirlenmemiştir. Güncellenen mevzuat uyarınca uygulanacak 2026 yeniden değerleme oranı kullanılarak hesaplanacaktır.
Türkiye'de Değerli Konut Vergisi ne kadardır? Mevcut artan oranlı vergi oranları %0,3, %0,6 ve %1'dir; bu oranlar, vergiye tabi konut mülkü değerinin ilgili dilimlerine uygulanır. 2027 eşikleri yeni vergi yılı için güncellenecektir.
Türkiye'de lüks bir villa satın almak ek emlak vergisi ödemek anlamına mı gelir? Otomatik olarak değil. Vergi yükümlülüğü, mülkün yasal vergi değerine, geçerli değerleme kurallarına ve Değerli Konut Vergisi eşiğine bağlıdır. Yükümlülük yalnızca yüksek satın alma fiyatına göre belirlenmez.
Lüks konutlar için Türkiye'deki emlak vergisi değerleri nasıl hesaplanır? Bina vergi değeri, resmî inşaat maliyeti değerlerini ve ilgili arsa veya arsa payı değerini içerir. 2027'de lüks konut inşaatı değerleri m² başına TRY 12,642.67 ile TRY 27,712.26 arasında değişmektedir.
Türkiye'de tek bir konut, Değerli Konut Vergisi'nden muaf mıdır? Türkiye'de yalnızca nitelikli tek bir konut mülküne sahip olan kişiler, genel olarak yasal muafiyetten yararlanabilir. Ortak mülkiyet ve birden fazla mülk sahibi olma gibi durumlar vergi uygulamasını değiştirebileceğinden, mülkiyetin özel koşulları kontrol edilmelidir.
Türkiye'de lüks bir villa, çatı katı dairesi veya yatırım amaçlı mülk mü satın almayı planlıyorsunuz? Ideal Estates taahhütte bulunmadan önce mülkü, konumu ve mülkiyet maliyetlerini değerlendirmenize yardımcı olabilir.
Yerel piyasayı anlayan bir ekiple Türkiye’de seçkin gayrimenkulleri keşfedin; hem fırsatları hem de uzun vadeli maliyetleri net bir şekilde değerlendirerek bir sonraki mülkünüzü satın alın.
Türkiye’deki yüksek kaliteli gayrimenkulleri keşfetmek ve satın alma sürecinize güvenle başlamak için bugün Ideal Estates ile iletişime geçin.